¿Cómo se relacionan inventario, ventas y cuentas por cobrar?
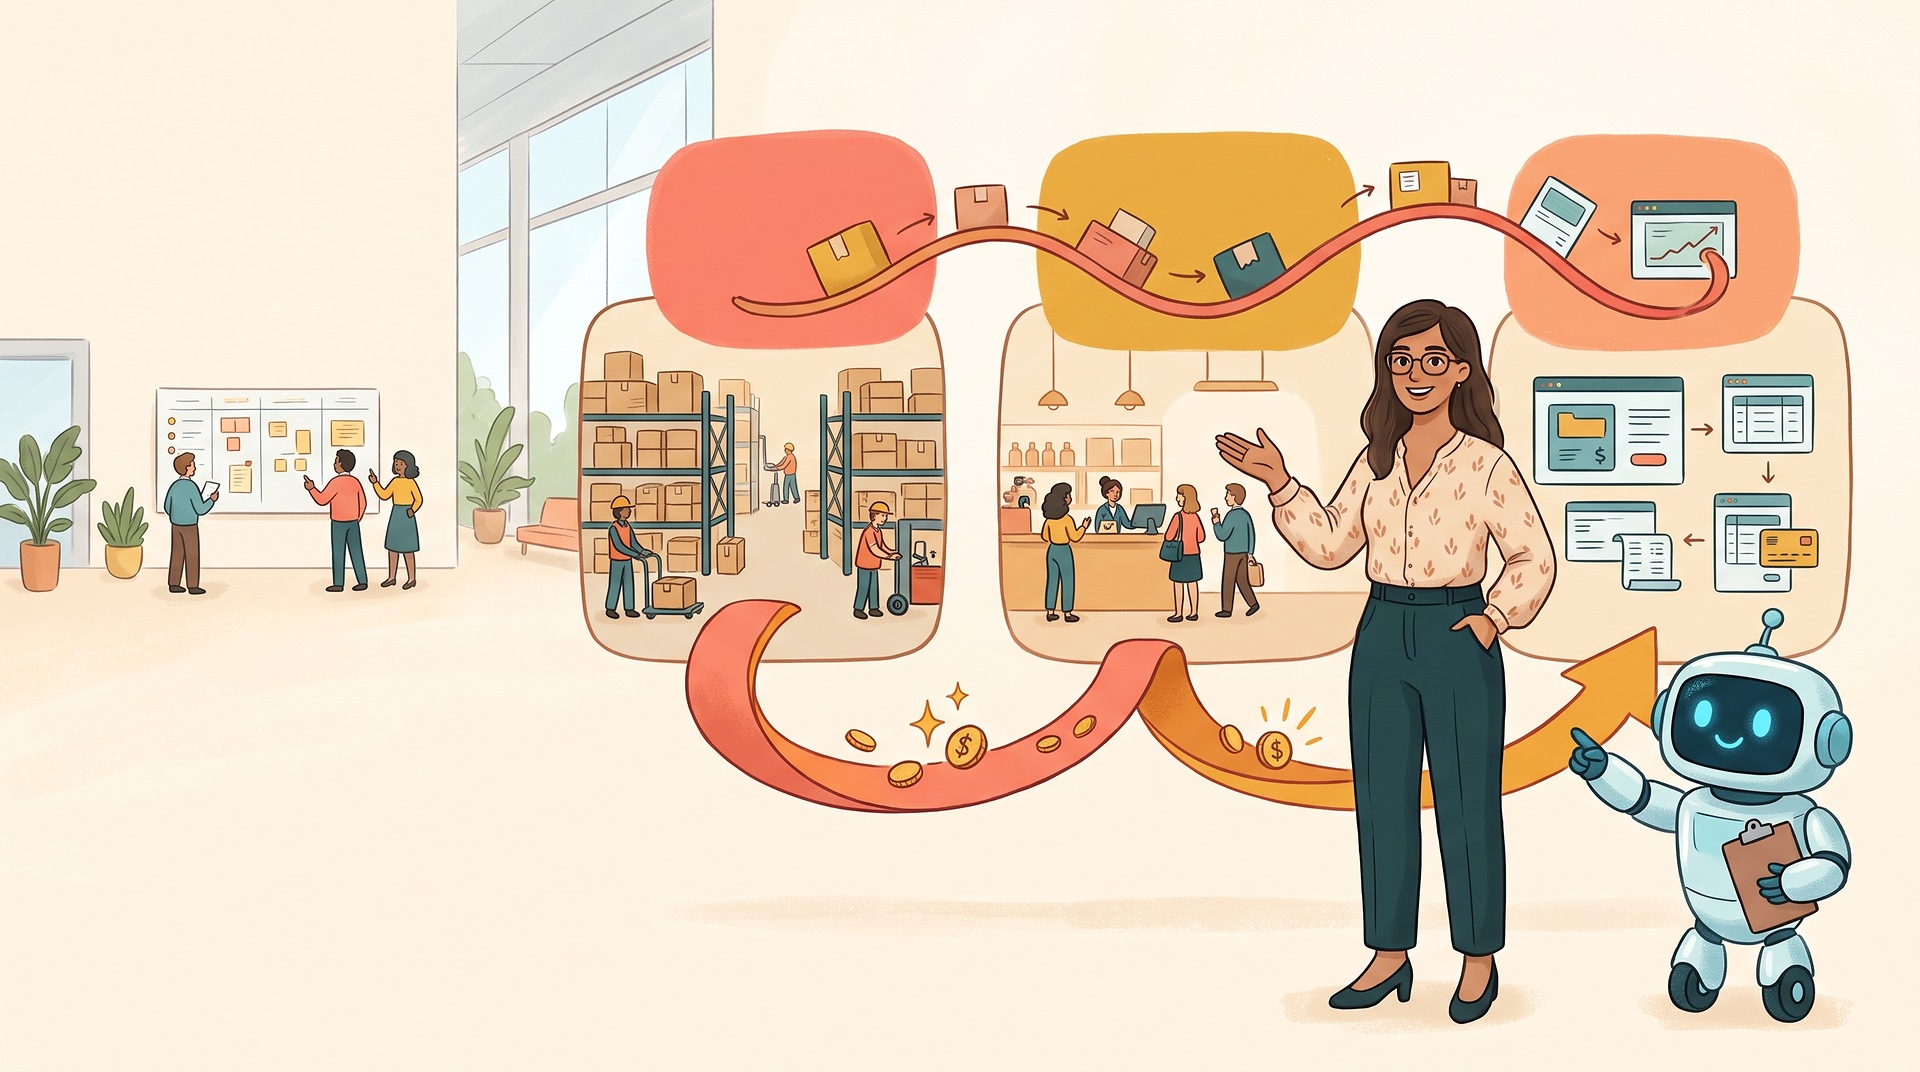
Inventario, ventas y cuentas por cobrar están conectados: lo que entra al almacén se vende, la venta genera un cobro y ese cobro alimenta la caja con la que la empresa cumple sus compromisos. Cuando una de las tres piezas falla, las otras dos terminan sosteniendo el peso. Para automatizar cuentas por cobrar no basta con comprar una herramienta de recordatorios: hay que asegurarse de que cada venta quede registrada y que exista una forma clara de saber si ya se pagó o no.
El problema aparece cuando esa información vive repartida entre personas, hojas de cálculo y mensajes. Nadie tiene la película completa y el dinero se cobra tarde, o no se cobra.
Las tres piezas del mismo engranaje
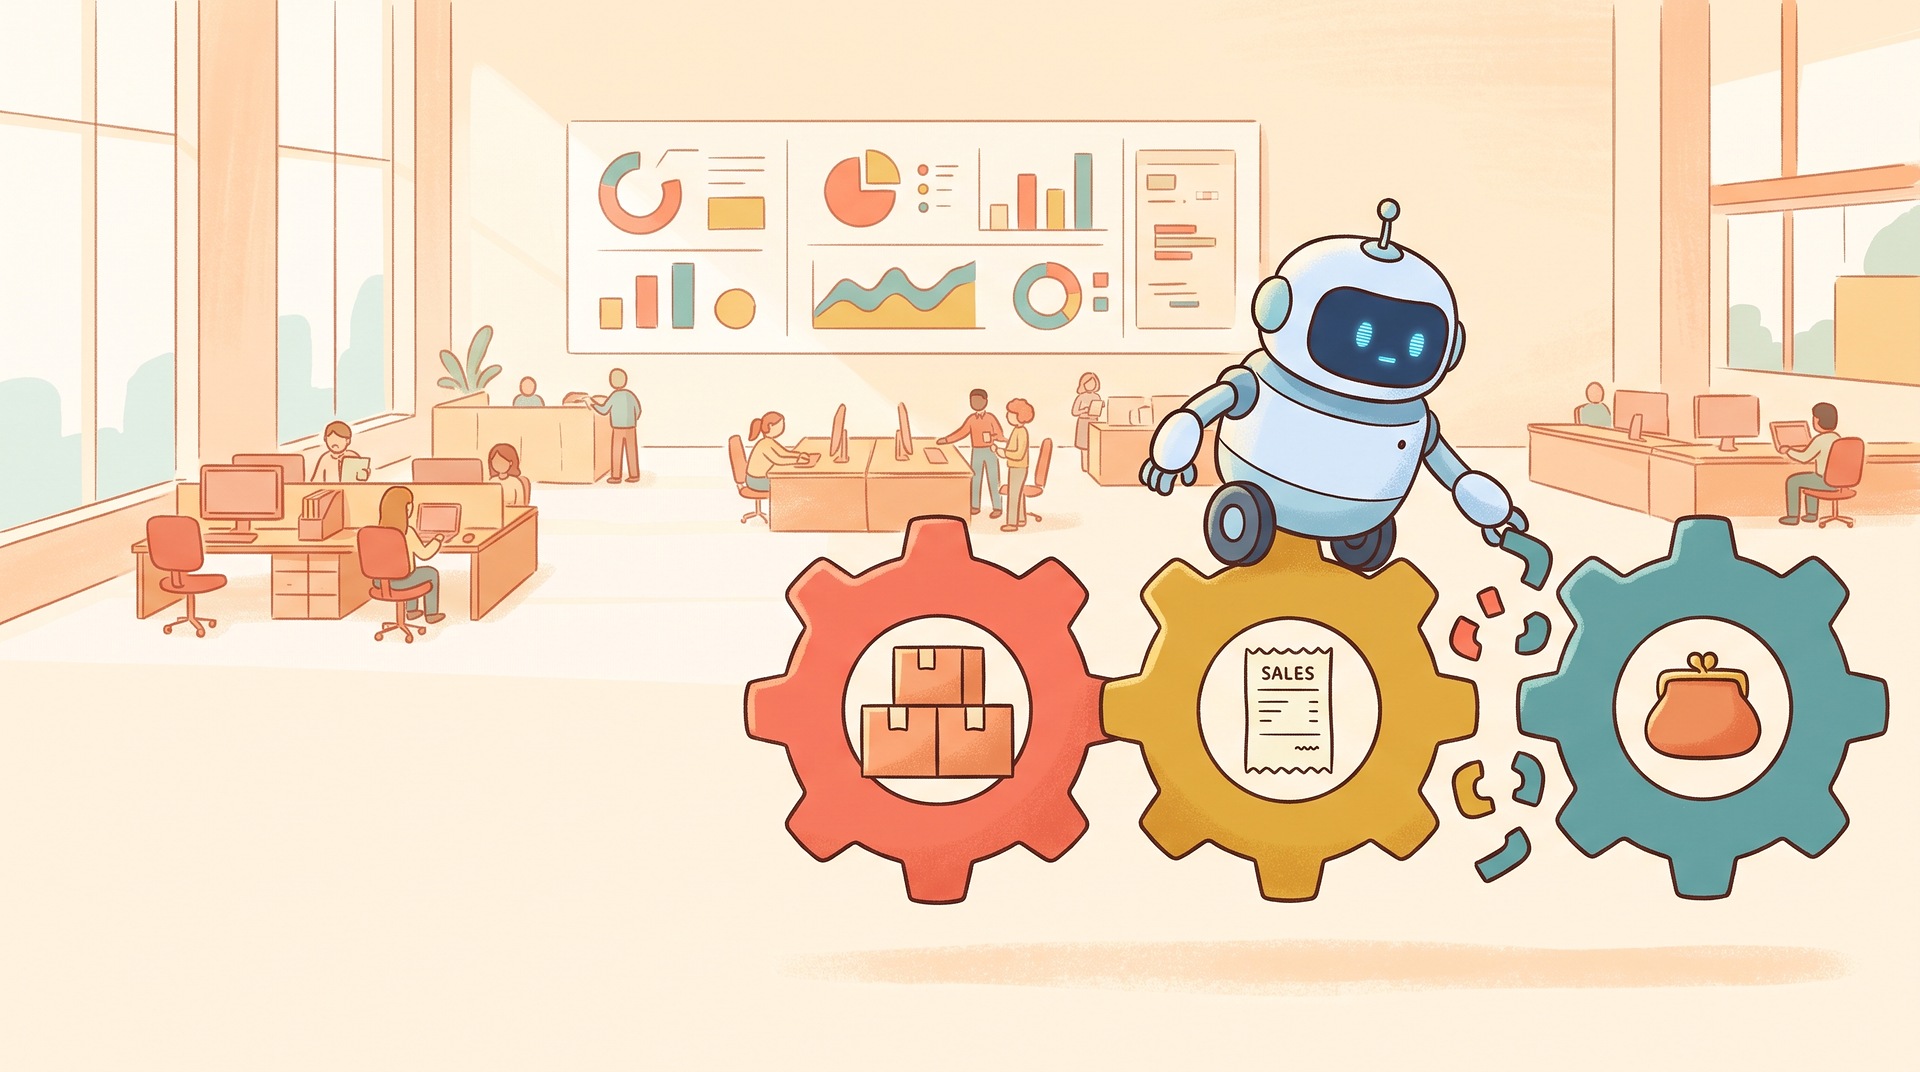
Un inventario sano permite vender con certeza. Una venta sana deja registro de qué se entregó, a quién y por cuánto. Una cuenta por cobrar sana dice con claridad qué falta pagar y desde cuándo. Si cualquiera de las tres se maneja a ojo, el efecto se siente al final: en la caja.
El punto más frágil suele ser el último. Muchas empresas controlan bien su stock y registran sus ventas, pero el cobro queda en la memoria de alguien o en una libreta paralela. Ahí empieza el caos financiero.
Qué pasa cuando el cobro depende de la memoria
Cuando la persona responsable de cobrar se olvida, o cuando el cliente simplemente no paga, la empresa sigue teniendo sus compromisos internos intactos: sueldos, proveedores, alquileres. El dinero que debía entrar no entra, y la operación lo resiente.
El problema no es la falta de voluntad de quien cobra. Es que no existe un sistema que muestre qué está pendiente, desde cuándo y a quién corresponde. Sin ese registro, cobrar se vuelve una tarea reactiva que compite con todo lo demás.
Por qué el registro de ventas es la base del cobro
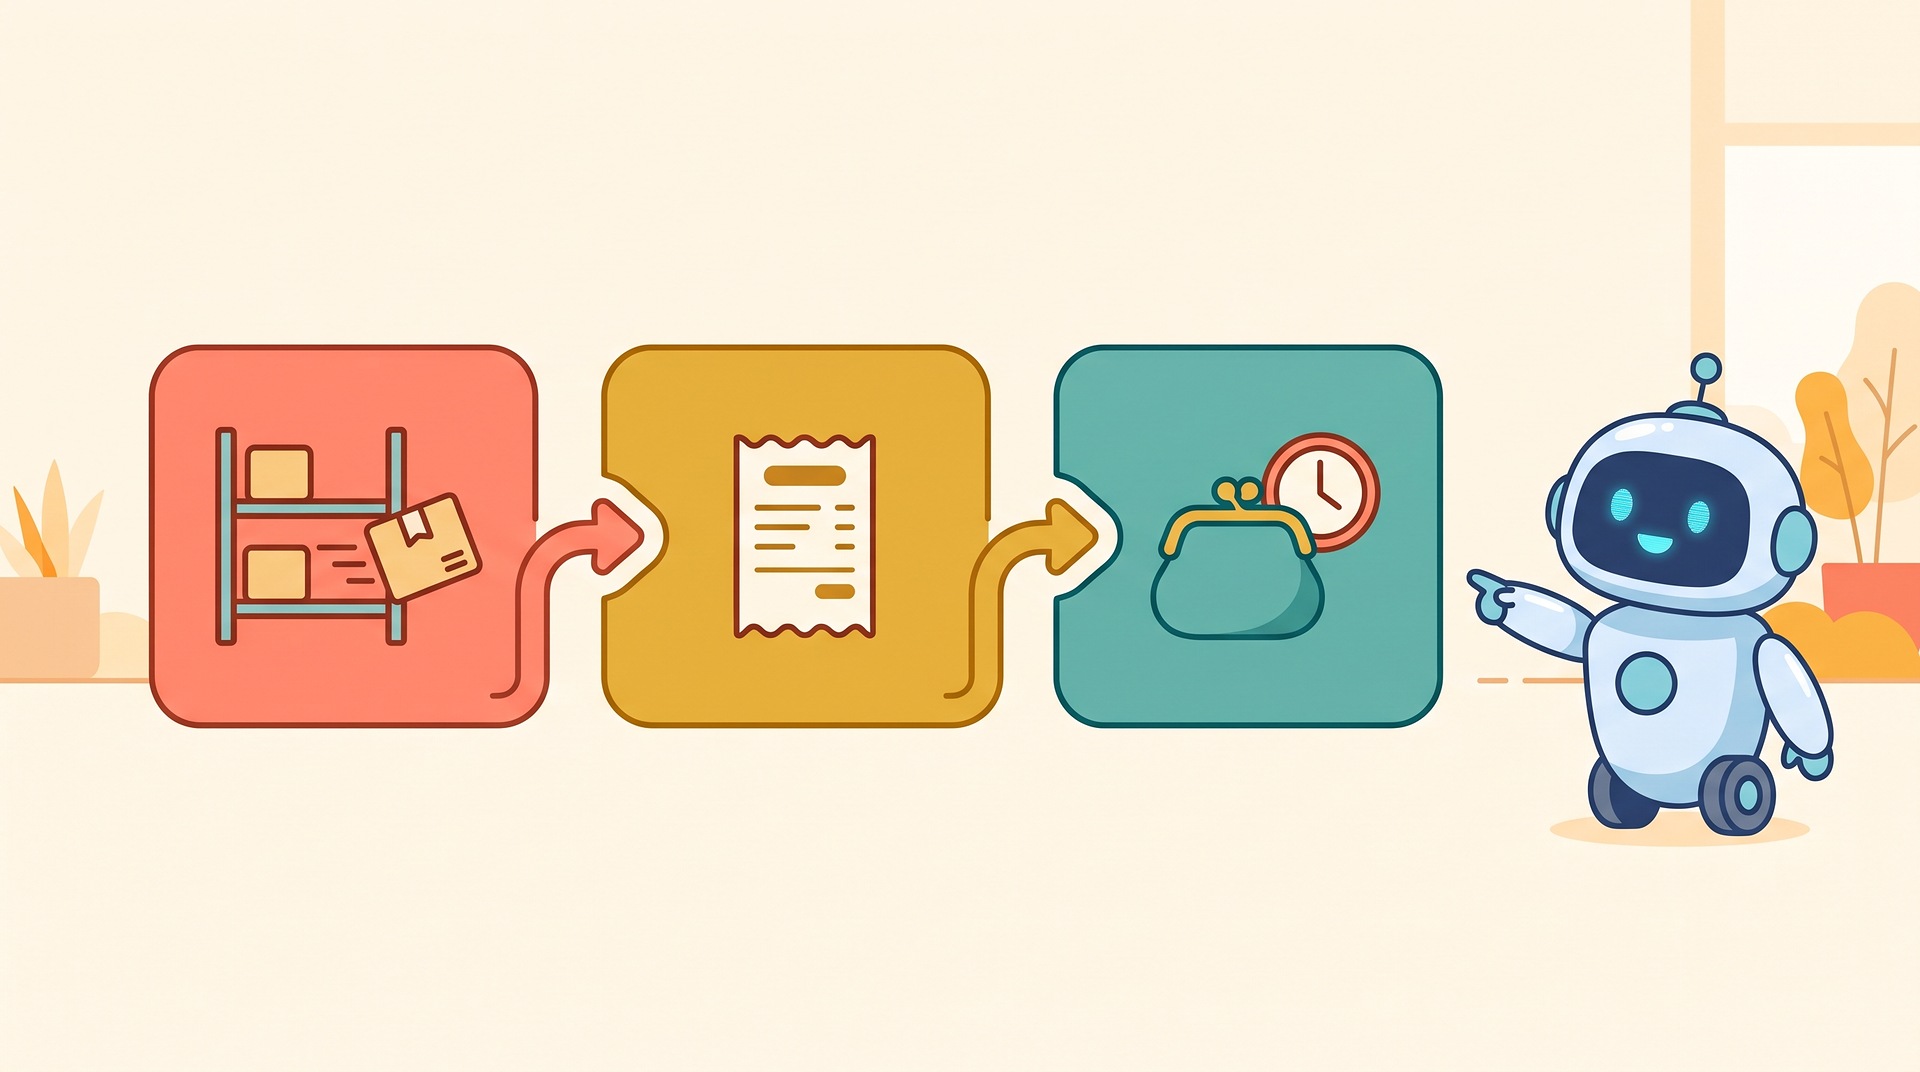
Si no se registra la venta, no se sabe si la pagaron. Suena obvio, pero es donde muchas operaciones se rompen: la venta se cierra por WhatsApp, se anota en un cuaderno o se pasa a Excel días después, y el cobro queda desconectado del hecho que lo originó.
Un sistema que conecta inventario, venta y cobro cambia la lógica: cada operación deja evidencia de quién, cuándo, cuánto y por qué. Esa evidencia es la materia prima para automatizar cuentas por cobrar sin depender de que alguien recuerde.
Inventario: qué hay realmente disponible y qué se entregó.
Venta: a quién, por cuánto y bajo qué condiciones de pago.
Cuenta por cobrar: qué falta, desde cuándo y en qué estado está.
Cómo se ve una operación con las piezas conectadas
Cuando las tres piezas trabajan juntas, el flujo se vuelve predecible. La venta descuenta el inventario, genera el registro del cobro y deja un pendiente visible hasta que se completa el pago. Nadie tiene que reconstruir la historia después.
Antes, personas moviendo información entre herramientas; después, sistemas moviendo información y personas tomando decisiones.
Ese cambio tiene un efecto directo en la capacidad de la empresa para cumplir sus responsabilidades internas. No se trata de cobrar más rápido por presión, sino de saber con claridad qué dinero está en camino y qué dinero ya llegó.
El caso de los pagos mixtos y parciales
En operaciones reales, el cobro rara vez es un solo pago limpio. Hay abonos, pagos en distintas monedas, ventas a crédito y equipos usados como parte de pago. Si el sistema no contempla esas variantes, el registro se vuelve manual y el pendiente se pierde.
Por eso conviene que el sistema muestre faltantes y sobrantes, y que cada operación quede con su referencia. Así, automatizar cuentas por cobrar no significa perseguir clientes, sino tener claro qué falta y quién debe responder por cada caso.
Automatizar cuentas por cobrar no es solo enviar recordatorios
El error común es pensar que automatizar cuentas por cobrar es programar mensajes de recordatorio. Los recordatorios ayudan, pero sin un registro confiable detrás se convierten en ruido: se recuerda a quien ya pagó y se olvida a quien no.
La automatización real ocurre cuando el cobro nace del mismo sistema donde se registró la venta y se descontó el inventario. Ahí el recordatorio tiene sentido, el estado del pendiente es confiable y la administración interna puede planificar con datos, no con estimaciones.
Esto se vuelve más importante cuando la empresa crece o está en proceso de expansión. Con más volumen, más sucursales o más canales de venta, el retorno del dinero tiene que ser ordenado para que la operación no se ahogue.
Cómo lo resolvemos en Zempercodes
En Zempercodes no empezamos por el código: empezamos por entender qué debe funcionar mejor. Antes de hablar de automatizar cuentas por cobrar, reconstruimos cómo funciona hoy la operación: qué actores intervienen, qué pasos existen, dónde se registran los datos, qué reglas se aplican y dónde se pierden los pendientes. Con esa base, diseñamos el sistema que conecta inventario, venta y cobro como una sola capacidad.
Ese método importa porque una herramienta suelta no arregla un proceso roto. Si el registro de ventas es débil, automatizar el cobro solo acelera el desorden. Por eso trabajamos con la metodología WEBOS: definir qué importa, entender la operación, diseñar una mejor forma de trabajar, operar y observar con evidencia, y sistematizar para que la capacidad quede en la empresa y no en la cabeza de una persona.
Si tu operación ya está resuelta por uno de nuestros productos, se empieza sobre una plataforma existente, sin desarrollar desde cero. Si el problema es distinto, se analiza, se modela y se convierte en un sistema diseñado alrededor de tu forma de trabajar. En ambos casos, la conversación empieza por el problema, no por la tecnología.
Para conocer cómo se ve esto aplicado a un rubro concreto, puedes revisar el sistema para tiendas de celulares con trazabilidad por IMEI o el sistema para ferreterías con inventario medido y ganancia a la vista. Y si tu inquietud es más amplia, en el blog encontrarás una guía sobre cómo automatizar sin perder el control.
Preguntas frecuentes
¿Por qué se dice que inventario, ventas y cuentas por cobrar están conectados?
Porque forman una cadena: el inventario permite vender, la venta genera un cobro y el cobro alimenta la caja con la que la empresa cumple sus compromisos. Si una pieza falla, las otras dos terminan compensando el problema con trabajo manual.
¿Qué pasa si no registro las ventas de forma ordenada?
No se sabe con certeza qué se vendió, a quién ni si ya se pagó. El cobro queda dependiendo de la memoria o de registros paralelos, y la empresa pierde visibilidad sobre el dinero que debería estar entrando.
¿Automatizar cuentas por cobrar sirve en una empresa en expansión?
Sí, y se vuelve más importante. Con más volumen, sucursales o canales, el retorno del dinero necesita un orden claro para que la administración interna pueda planificar y cumplir sus responsabilidades financieras.
¿Basta con enviar recordatorios de pago automáticos?
No. Los recordatorios solo funcionan si el estado de cada cuenta es confiable. Sin un registro conectado a la venta, se recuerda a quien ya pagó y se olvida a quien no, y el problema de fondo sigue igual.
¿Por dónde se empieza a ordenar este proceso?
Por entender cómo funciona hoy la operación: dónde se registra la venta, cómo se controla el inventario y quién sigue cada cobro. Con ese mapa claro se puede decidir qué automatizar primero y qué sistema lo sostiene.
Conclusión
Inventario, ventas y cuentas por cobrar no son áreas separadas que cada quien atiende por su lado: son un mismo flujo que necesita orden para que el dinero regrese a tiempo. Cuando el registro es confiable y las piezas están conectadas, cobrar deja de depender de la memoria y la empresa recupera capacidad para cumplir sus compromisos.
Si tu operación hoy se sostiene entre hojas de cálculo, mensajes y personas que copian información, escríbenos por el chat de la esquina inferior derecha de esta página y cuéntanos qué proceso quieres ordenar. La conversación empieza por entender el problema, no por vender una herramienta.